Когато наемате автомобил – било то за командировка, кратка почивка или заместващ автомобил – изборът на застраховка е моментът, в който най-лесно можете да направите скъпа грешка. Професионалистите знаят, че разликата между стандартната застраховка и пълното покритие не е просто в цената, а в обхвата на отговорността и в скоростта, с която се стига до решение при инцидент. Тази статия разглежда ключови въпроси, които всеки наемател трябва да си зададе, преди да подпише договора.
Какво всъщност покрива стандартната застраховка?
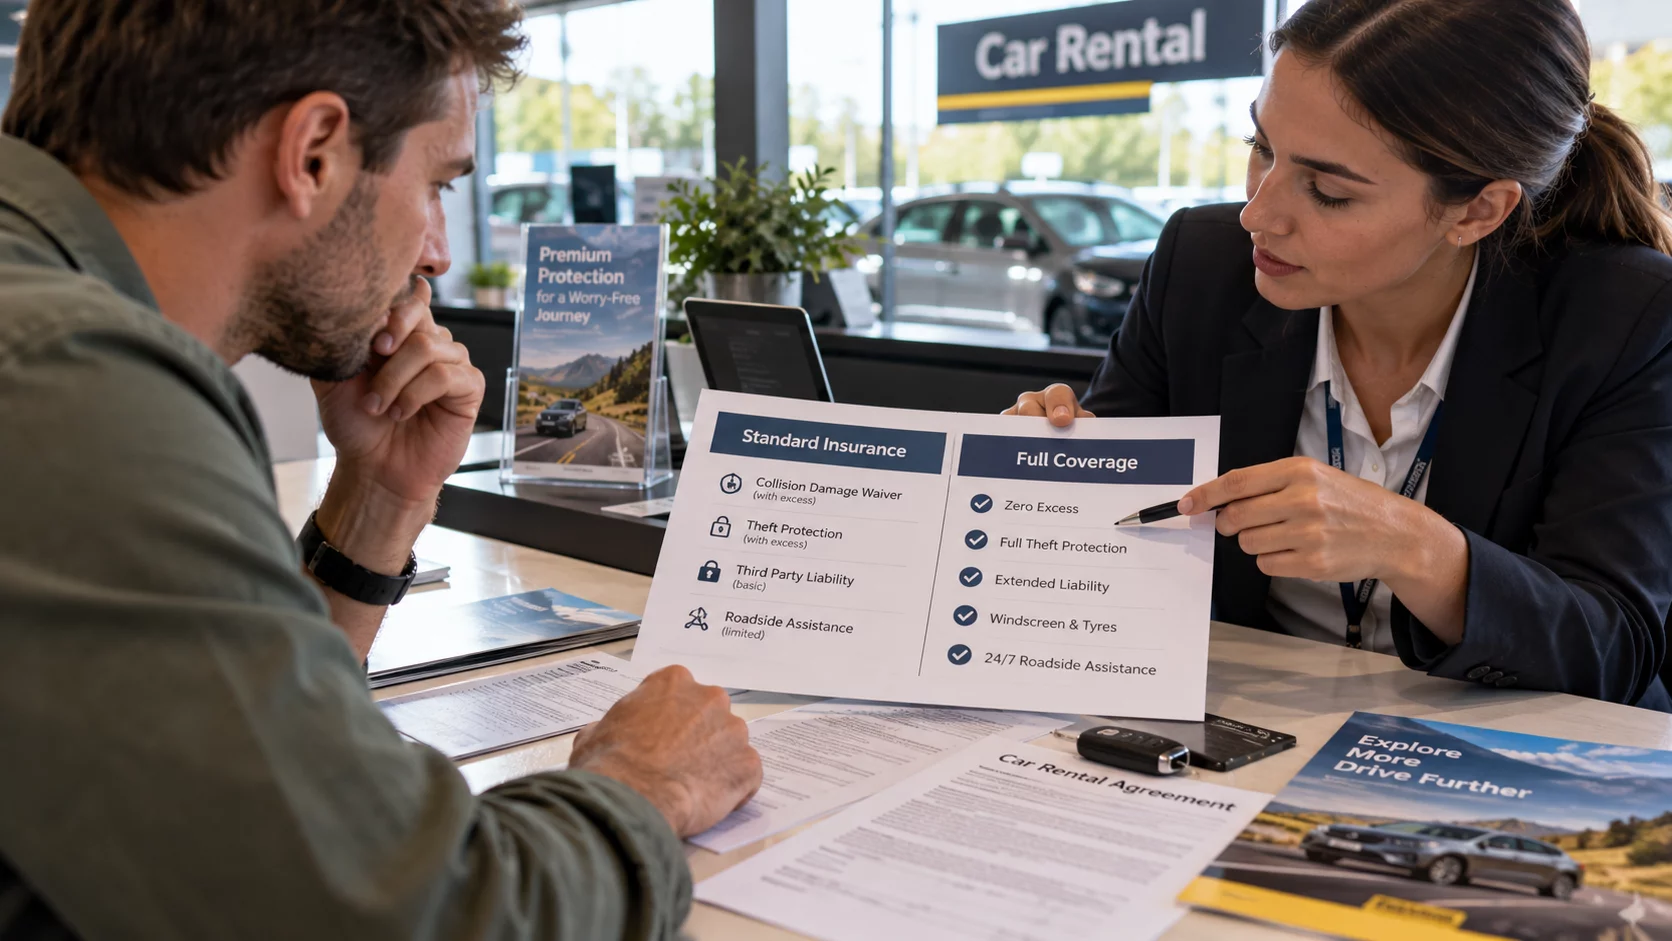
Стандартната застраховка, често наричана „базова“ или „задължителна“ в условията за наем, обикновено включва гражданска отговорност – щети, причинени на трети лица. Тя обаче рядко покрива щети по самия нает автомобил, кражба или природни бедствия. В много случаи наемателят остава финансово отговорен за собственото си участие (франчайз), което може да бъде значителна сума. Затова първият въпрос, който трябва да зададете, е: „Какъв е размерът на моето самоучастие и какво точно не се покрива?“
Пълно покритие – какво означава и какво не
Пълното покритие (често срещано като „full coverage“ или „super CDW“) има за цел да намали или премахне самоучастието при щети по автомобила. Но дори и тук има уловки: някои полици изключват щети от гуми, стъкла, интериор, както и щети, причинени при шофиране по черни пътища или под въздействие на алкохол. Затова не се доверявайте на етикета, а четете конкретните условия. Професионалистите препоръчват да се изиска писмен списък с изключенията – това е част от безопасността при наемане.
Често задавани въпроси, които си спестяват главоболия
- Мога ли да карам по черни пътища с пълно покритие? – Обикновено не, освен ако изрично не е упоменато. Повечето застраховки на автомобил под наем изключват офроуд.
- Какво се случва при кражба? – Стандартната застраховка често не покрива кражба, докато пълното покритие може да включва, но при условие че са спазени мерките за сигурност (заключване, паркиране на осветено място).
- Трябва ли да плащам допълнително за пълно покритие, ако имам собствена застраховка? – Проверете дали вашата застраховка покрива автомобили под наем. Ако да, може да не се нуждаете от допълнителна полица, но внимавайте с лимитите.
- Какво е „застраховка за гуми и стъкла“? – Това е допълнителна опция, която често не е включена дори в пълното покритие. Ако шофирате по лоши пътища, си струва да я обмислите.
Финансови рискове и как да ги управлявате
Един от най-големите рискове при наемане е блокирането на голяма сума по кредитната карта като гаранция. При стандартна застраховка тази сума може да е значителна, докато при пълно покритие често е по-ниска или дори нулева. Ако картата ви не разполага с достатъчен лимит, може да се наложи да платите по-скъпа застраховка на място. Затова планирайте предварително – проверете условията за наем и си осигурете достатъчно средства.
Друг важен момент: при щета, дори и с пълно покритие, може да се наложи да платите административна такса или такса за обработка. Тези суми рядко се възстановяват. Затова е добре да попитате предварително какви са фиксираните такси при инцидент.
Кога пълното покритие е оправдано и кога не?
Ако наемате автомобил за кратък период (1-3 дни) и шофирате предимно в градски условия, стандартната застраховка с нисък франчайз може да е достатъчна. Обратно, при дълги пътувания, планински маршрути или ако автомобилът е скъп, пълното покритие е разумна инвестиция. Професионалистите често изчисляват съотношението между цената на пълното покритие и потенциалния франчайз – ако допълнителната такса е по-малка от франчайза, покритието си заслужава.
Не забравяйте и за възрастовите ограничения: някои компании предлагат пълно покритие само на водачи над 25 години. Ако сте по-млади, може да се наложи да платите допълнителна такса за млад шофьор.
Практически съвети за сигурно наемане
- Направете снимки на автомобила преди и след наема – това е доказателство при спорове за щети.
- Проверете дали застраховката покрива щети от градушка, наводнение или падащи предмети.
- Избягвайте да плащате с дебитна карта, ако не е необходимо – кредитната карта често е задължителна за гаранция.
- Прочетете дребния шрифт за „изключени територии“ – например шофиране извън ЕС може да не е покрито.
В обобщение, изборът между пълно покритие и стандартна застраховка при наемане е въпрос на баланс между цена и риск. За професионалистите, които ценят времето и сигурността, пълното покритие често е по-удобният вариант, но само след като са се запознали с условията. Не се колебайте да задавате въпроси – това е част от безопасността при наемане.